
الملف د- 2 - عدم التجانس في تغيّر عبء ديون الأسر بعد زيادة سعر الفائدة في بنك إسرائيل
• منذ أن بدأ بنك إسرائيل في رفع أسعار الفائدة في أبريل 2022، قام المقترضون الذين يقيمون في بلدات مصنفة ضمن مستوى اجتماعي واقتصادي مرتفع بسداد أجزاء من رهنهم العقاري (وخاصة الجزء الموجود في المسار الأساسي) بوتيرة أعلى من أصحاب الرهن العقاري الذين يقيمون في بلدات مصنفة ضمن مستوى اجتماعي واقتصادي متدني.
• خلال الفترة نفسها، حاول أصحاب القروض الاستهلاكية، الذين يقيمون في بلدات مصنفة ضمن مستوى اجتماعي واقتصادي مرتفع، في كثير من الحالات تجنب تحمل ديون جديدة وسداد الديون القائمة، في حين أضيفت لأولئك الذين يعيشون في بلدات مصنفة ضمن مستوى اجتماعي واقتصادي متدني ديون إضافية.
1. تمهيد
يحلل هذا الملف عبء الديون على الأسر وتأثير التشديد النقدي على هذا العبء، ويدرس الاختلافات في طرق تعامل المقترضين مع التشديد وفقا لخصائصهم الديموغرافية ونوعية ديونهم. يركز الملف على القروض العقارية والقروض الاستهلاكية ويقارن بين خصائص ديون الأسر قبل بدء التشديد النقدي (نيسان 2022) وخصائصها في أيلول 2023.
أثرت الزيادة في أسعار الفائدة بشكل مباشر على العديد من الأسر التي تحمل ديونًا بمعدلات فائدة متغيرة، وخاصة في مسار سعر الفائدة الأساسي. ومع ذلك، تمكن بعض المقترضين من تخفيف تأثير زيادة سعر الفائدة على السداد الشهري بطرق مختلفة:
(1) خفض الديون القائمة عن طريق السداد المبكر (الكامل أو الجزئي).
(2) تغيير شروط الائتمان، بحيث ينخفض القسط الشهري - على سبيل المثال، تمديد فترة سداد الدين، دون تغيير مبلغ الدين الأصلي.
نوضح بهذا أن هذه الإجراءات قللت من تأثير زيادة سعر الفائدة على السداد الشهري على المدى القصير، لكن لا يمكن معرفة ما إذا كانت هذه الإجراءات ستخفف من إجمالي عبء الدين طوال فترة الدين. يعتمد هذا من بين أمور أخرى، على تطور التضخم وسعر فائدة بنك إسرائيل خلال السنوات القليلة المقبلة.
ترى الأدبيات الاقتصادية أن ميل الأسرة إلى اتخاذ أي من الخطوات المذكورة أعلاه لتقليل عبء الديون (أو عدم زيادته) عندما ترتفع أسعار الفائدة مرتبط بوضعها الاجتماعي والاقتصادي، ووضعها المالي، وثقافتها المالية، وقدرتها على المساومة مع مقدم القرض.
وجد (Kyes et al., 2014, (Di Maggio et al., 2017) (Beraja et al., 2019) أن انخفاض سعر الفائدة الاسمي حفّز الأسر على إعادة تمويل القروض العقارية ذات السعر الثابت (refinancing)، وأن التأثير كان مختلفًا في مناطق مختلفة في الولايات المتحدة الأمريكية. (Kramer et al., 2024) وجد أن الأسر ذات الدخل المنخفض لم تقم بإعادة تمويل الرهن العقاري خلال فترة الفائدة المنخفضة، على عكس ما قامت به أغلب الأسر ذات الدخل الأعلى.
2. وجود أنواع مختلفة من الديون
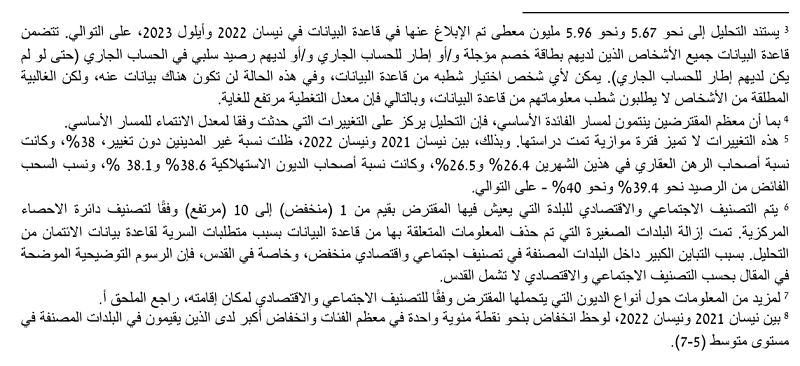
في نيسان 2022، كان ما يقرب من 62% من الأشخاص المسجلين في قاعدة بيانات الائتمان مثقلين بالديون (رهن عقاري، وقروض استهلاكية، ورصيد سلبي، وفائض سحب من الحساب الجاري). بحلول أيلول 2023، وفي نفس الوقت الذي ارتفعت فيه أسعار الفائدة، انخفضت نسبة الأشخاص الذين لديهم ديون استهلاكية بنحو 3 نقاط مئوية، وانخفضت نسبة أصحاب الرهن العقاري بمقدار نقطة مئوية.
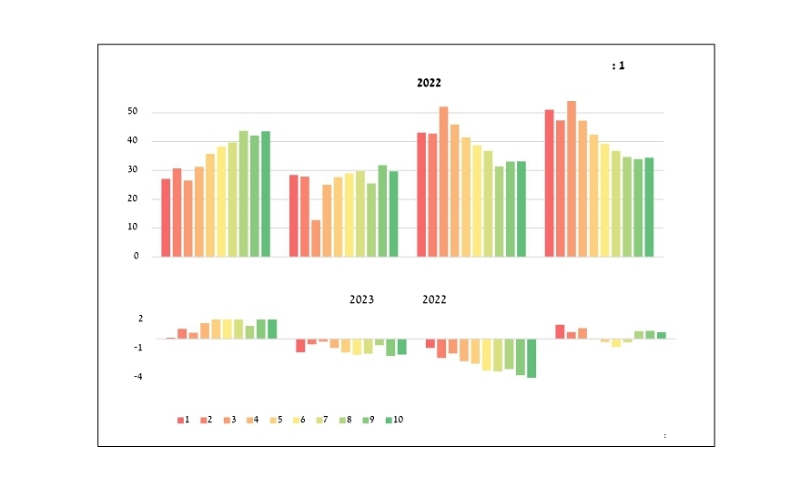
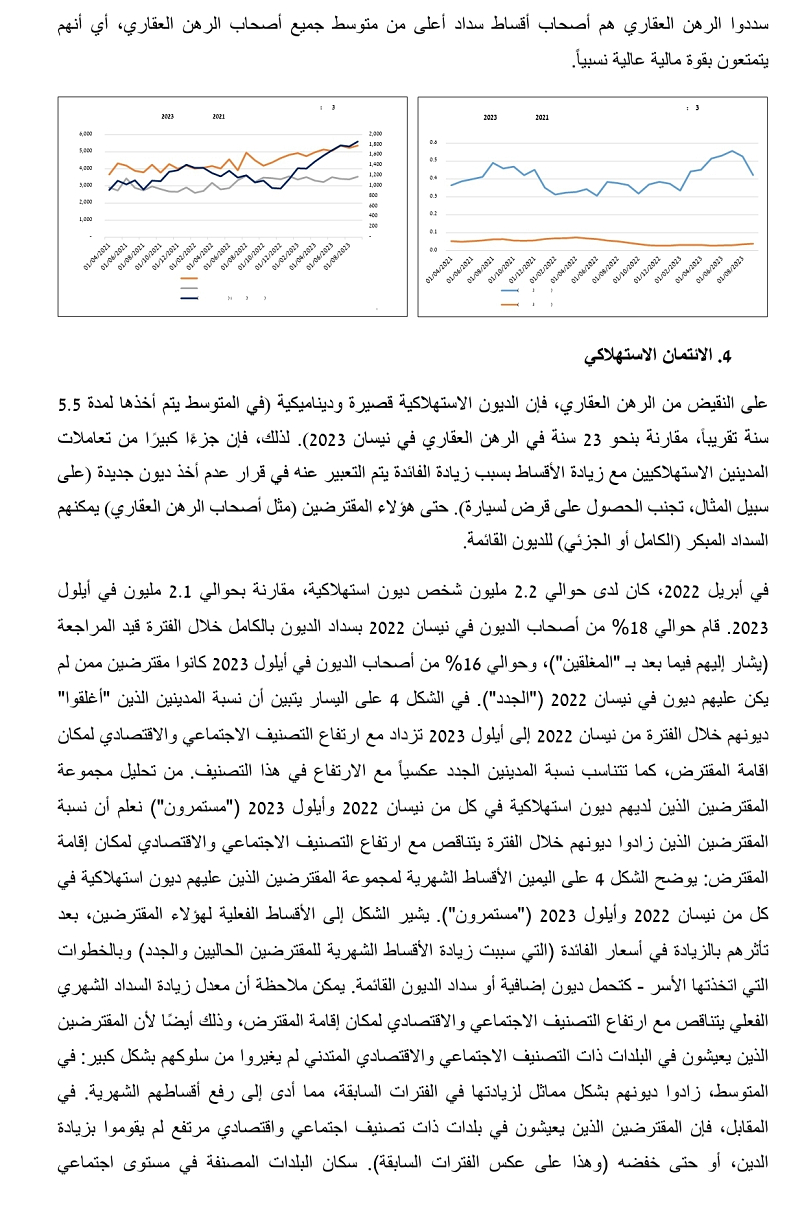
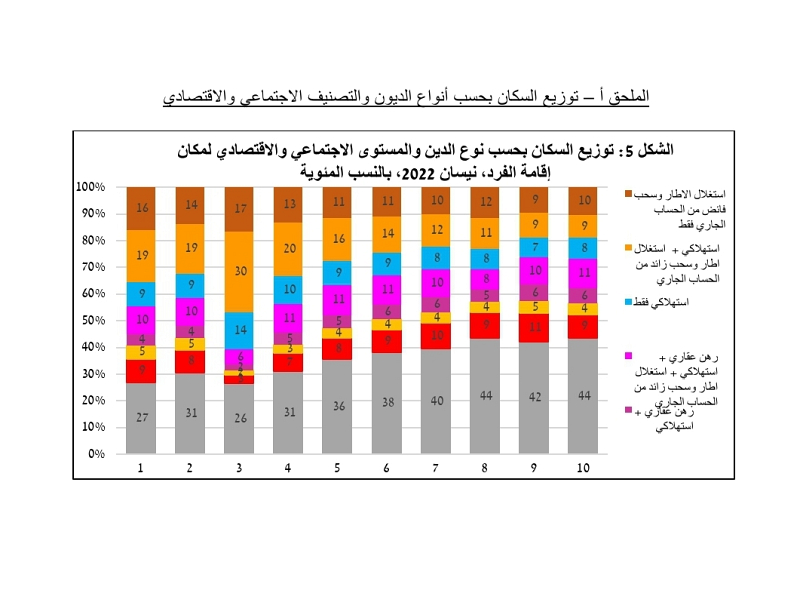
يكشف فحص التصنيف الاجتماعي والاقتصادي لمكان إقامة الفرد أن الميل إلى تحمل ديون استهلاكية أو زيادة السحب يتناسب عكسياً مع ارتفاع التصنيف الاجتماعي والاقتصادي لمكان إقامة المقترض. وهذه الاختلافات واضحة سواء في نيسان 2022 أو خلال التغييرات التي حدثت حتى أيلول 2023. في المقابل، فإن نسبة المقترضين الذين لديهم رهن عقاري ونسبة غير المدينين (بسحب فائض أو قرض استهلاكي أو رهن عقاري) ترتفع مع التصنيف الاجتماعي والاقتصادي لمكان إقامة المقترض (الشكل 1). من الواضح أن الانخفاض في نسبة أصحاب الديون الاستهلاكية خلال الفترة التي ارتفع فيها سعر الفائدة كان أكبر بين الأسر ذات التصنيف الاجتماعي والاقتصادي المرتفع (الشكل 2). ولم تتم ملاحظة مثل هذا الاتجاه في الفترات التي سبقت تشديد السياسة النقدية.
3. القروض العقارية
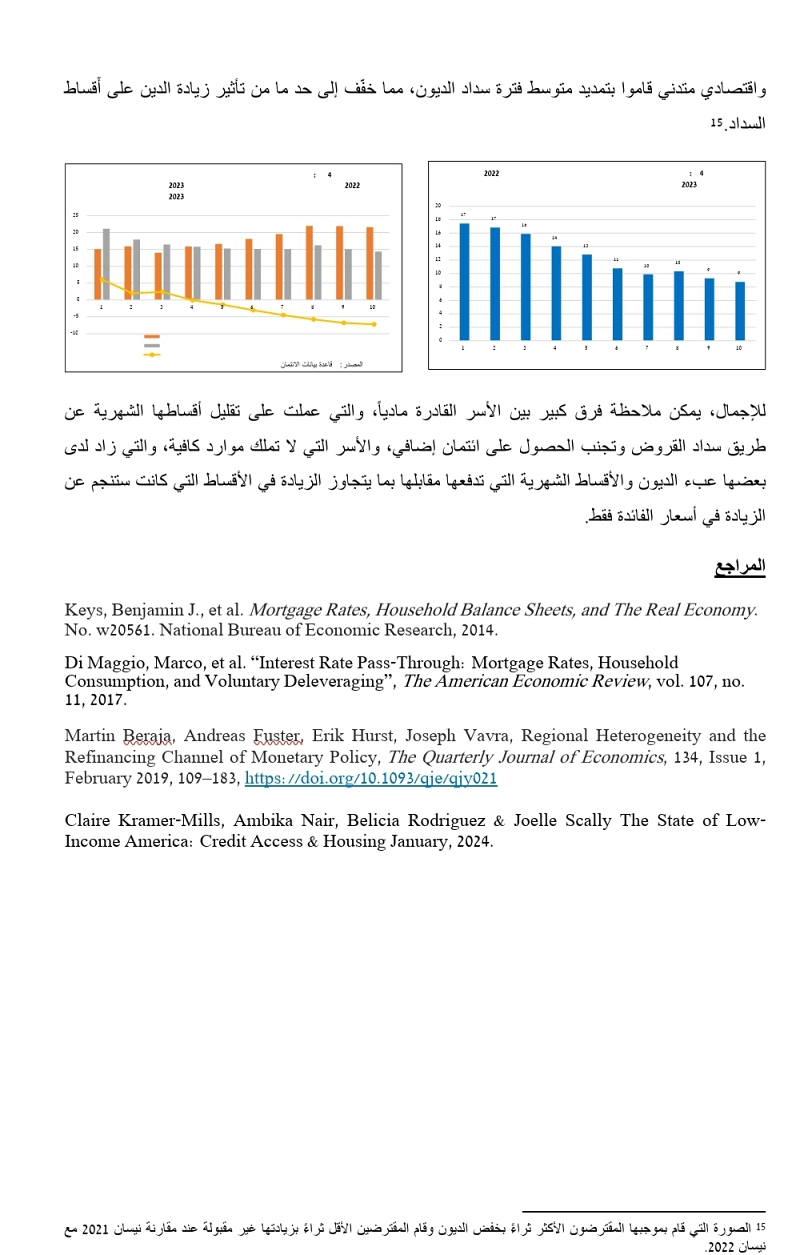
يتناول هذا القسم التغيرات في عبء ديون الأسر الحاصلة على رهن عقاري بحسب الاجراءات المتخذة لتغيير حجم الدين وخصائصه. تمحور التحليل حول ما يقرب من 1.2 مليون من أصحاب الرهن العقاري الذين لم تتم إضافة مسارات جديدة لهم بعد نيسان 2022 والذين ظلوا أصحاب رهن عقاري في أيلول 2023. قمنا بمتابعة هؤلاء المقترضين ومقارنة أقساطهم وحجم ديونهم بين الفترتين. في الشكل 2 يمكن ملاحظة أنه منذ بداية التشديد النقدي ارتفع متوسط السداد الشهري لهذه القروض العقارية بشكل كبير، وأن معدل الزيادة كان أعلى كلما انخفض التصنيف الاجتماعي والاقتصادي لمكان إقامة المقترض. توضح الأعمدة الزرقاء الأقساط الشهرية الفعلية، والتي تأثرت من ناحية بارتفاع أسعار الفائدة، ومن ناحية أخرى - بالخطوات التي اتخذتها الأسر لخفض الأقساط (مثل السداد المبكر أو تمديد فترة السداد). تُظهر الأعمدة الصفراء متوسط معدل التغير في السداد الذي كان سيكون مطلوباً لو لم يقم المقترضون بإجراء تغييرات على شروط القرض، والتغيير الوحيد الذي كان سيحدث هو زيادة سعر الفائدة الأساسي. يمكن ملاحظة أنه بدون تغييرات أخرى في مبلغ الدين وخصائصه، كان معدل الزيادة في السداد الشهري للمقترضين الذين يعيشون في بلدات ذات تصنيف اجتماعي واقتصادي مرتفع أكبر. السبب الرئيسي لذلك هو تأثرهم الأكبر بمكون الفائدة الأساسية في نيسان 2022، ولكن من الواضح أنهم تعاملوا بجدية مع هذه المخاطر وخفضوا التأثير حال حدوثه - عندما ارتفع سعر الفائدة الأساسي.
أسعار صرف العملات الأجنبية مقابل الشيكل (ILS):حسب آخر التحديثات الرسمية الصادرة عن بنك إسرائيل، جاءت أسعار الصرف على النحو التالي:• الدولار الأمريكي: 3.05 شيكل•...
حظي مقترح تخفيض أسعار المحروقات بالمصادقة القانونية الكاملة من المستشارة القضائية للحكومة والمستشارين...
- إنجاز تاريخي غير مسبوق: "بالو ألتو" تكسر حاجز التريليون شيكل وتتربع على عرش صدارة البورصة المحلية.- هيمنة...
استقرار نسبي لأسعار العملات الرئيسية مقابل الشيكل اليوم الأربعاء سجلت أسعار صرف العملات الرئيسية مقابل...
اتحاد أرباب الصناعةاتفاق مبدئي لزيادة ساعات العمل في معبر نهر الأردن وتحرير 600 شاحنة محملة بالبضائع- د. محمد...
شهدت أسعار صرف العملات الأجنبية مقابل الشيكل الإسرائيلي (ILS) حركة تداول نشطة وتغيرات ملحوظة . إليكم الأسعار...
إليكم النشرة الصباحية المحدثة لأسعار صرف العملات الرئيسية مقابل الشيكل الإسرائيلي (ILS)، لليوم الإثنين 28...
📊 أسعار العملات مقابل الشيكل (ILS)شهدت أسعار الصرف استقراراً نسبياً مع إغلاق التداولات الأسبوعية:الدولار...
- في الربع الثاني من العام، ارتفع رصيد محفظة الأصول المالية للجمهور بنحو 332 مليار شيكل (4.6%)، ليصل إلى حوالي 7.62...
توقعات التضخم المالي من المصادر المختلفة1. تعرّف توقعات التضخم المالي من سوق رأس المال على أنّها النسبة بين...
محافظ بنك إسرائيل، البروفيسور أمير يارون، يعود إلى البلاد بعد رحلة عمل إلى لندنعاد محافظ بنك إسرائيل،...
وقّعت الهستدروت، وسلطة السكان والهجرة، والمسؤول عن الأجور في وزارة المالية، وقعوا على اتفاقية جماعية...
أعلنت شركة "تسلا" الأمريكية الرائدة في صناعة السيارات الكهربائية عن تحقيق نتائج قياسية تجاوزت توقعات المحللين في "وول ستريت"، بعد نجاحها في تسليم 486,532 مركبة في جميع...
ألغت شركة "OpenAI" الرائدة في مجال التكنولوجيا، اليوم الثلاثاء 29 سبتمبر 2026، خططها المقررة لإطلاق نموذجها الأحدث...
قضت هيئة محلفين أميركية بإلزام شركة "آبل" بدفع أكثر من 5.7 مليارات دولار لشركة "تاكشن"، بعدما خلصت إلى أن تقنيات...
يشهد الشحن اللاسلكي تطورًا متسارعًا مع انتقال الهواتف الذكية إلى معايير جديدة تهدف إلى تقليل زمن الشحن...
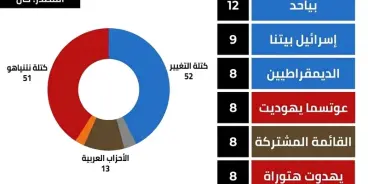
حزب "عمخاه يسرائيل" لا يجتاز نسبة الحسم ومقاعده تتقسم على الليكود وليبرمان.أظهرت خريطة الكتل النيابية المحدثة، المنسوبة لقناة "كان"، تغيرات لافتة في توزيع المقاعد...
انطلقت مساء اليوم الأحد، في المركز الجماهيري الحَوّارنة بمدينة كفر قرع، أعمال...
انطلقت مساء اليوم الأحد، في المركز الجماهيري الحَوّارنة بمدينة كفر قرع، أعمال...
أعلنت إسرائيل عزمها فتح سفارة لها في جمهورية الكونغو الديمقراطية، بالتزامن مع...
أعلنت شركة "تسلا" الأمريكية الرائدة في صناعة السيارات الكهربائية عن تحقيق نتائج قياسية تجاوزت توقعات المحللين في "وول ستريت"، بعد نجاحها في تسليم 486,532 مركبة في جميع...
ألغت شركة "OpenAI" الرائدة في مجال التكنولوجيا، اليوم الثلاثاء 29 سبتمبر 2026، خططها...
قضت هيئة محلفين أميركية بإلزام شركة "آبل" بدفع أكثر من 5.7 مليارات دولار لشركة...
يشهد الشحن اللاسلكي تطورًا متسارعًا مع انتقال الهواتف الذكية إلى معايير جديدة...